Kanzlei Lindner ageno

Strafrecht

Anwalt für Steuer­strafrecht in Passau

Verteidigung bei Steuerhinterziehung, Betriebsprüfung und Selbstanzeige – betreut von Kanzleiinhaberin Stefanie Lindner.
top
Betriebsprüfung angekündigt oder Steuerfahndung vor der Tür?

Das Steuerstrafrecht betrifft die persönliche Verantwortung für steuerliche Pflichtverletzungen. Ermittlungen können Privatpersonen, Selbstständige, Geschäftsführer und andere Verantwortliche treffen. Ausgangspunkt sind beispielsweise nicht erklärte Einnahmen, unzutreffende Ausgaben, Umsatzsteuerangaben oder Erkenntnisse aus einer Betriebsprüfung. Eine Steuernachforderung und der Nachweis einer Straftat sind dabei getrennt zu beurteilen.

Die Lindner ageno Rechtsanwalts GmbH & Co. KG übernimmt Ihre Verteidigung im Steuerstrafverfahren in Passau und Umgebung. Wir prüfen nach Akteneinsicht, welche Angaben oder Unterlassungen Ihnen vorgeworfen werden und wie der behauptete Hinterziehungsbetrag berechnet wurde. Die strafrechtliche Vertretung wird, soweit erforderlich, mit den steuerlichen Schritten Ihres Steuerberaters abgestimmt.

Strafen bei Steuerhinterziehung

Steuerhinterziehung nach § 370 AO kann insbesondere durch unrichtige oder unvollständige Angaben gegenüber den Finanzbehörden sowie durch pflichtwidriges Unterlassen entstehen. Voraussetzung ist unter anderem eine Steuerverkürzung oder ein ungerechtfertigter Steuervorteil. Der Grundtatbestand sieht Geldstrafe oder Freiheitsstrafe bis zu fünf Jahren vor; für besonders schwere Fälle gilt ein höherer Strafrahmen. Nicht jede spätere Steuernachzahlung beweist für sich genommen eine vorsätzliche Steuerhinterziehung.
Bei der Prüfung ist deshalb zu unterscheiden, welche Erklärung abgegeben werden musste, welche Angaben tatsächlich gemacht wurden und was die verantwortliche Person wusste. Eine fehlerhafte Einordnung, eine unvollständige Unterlage und eine bewusst falsche Erklärung sind nicht dasselbe. Allerdings sollte die Annahme, es habe sich nur um ein Versehen gehandelt, durch konkrete Umstände nachvollziehbar werden. Entscheidend sind Unterlagen und Abläufe, nicht allein die nachträgliche Bezeichnung des Fehlers.
Eine konkrete Strafe lässt sich nicht seriös allein aus dem Nachzahlungsbetrag berechnen. Zusätzlich sind die einzelnen Taten, der behauptete Vorsatz und persönliche Umstände zu prüfen. Die Frage nach Bewährung stellt sich erst, wenn eine Freiheitsstrafe im Raum steht. Bei Erwachsenen können Freiheitsstrafen bis zu zwei Jahren unter den Voraussetzungen des § 56 StGB zur Bewährung ausgesetzt werden; eine höhere Strafe wird nicht allein wegen guter persönlicher Verhältnisse bewährungsfähig.

Steuerhinterziehung und leichtfertige Steuerverkürzung

Eine Steuerhinterziehung setzt vorsätzliches Verhalten voraus. Deshalb reicht die Feststellung eines Fehlers in der Erklärung für den strafrechtlichen Vorwurf nicht aus. Wichtig ist, welche Informationen vorhanden waren, welche Erklärungspflicht bestand und was der Betroffene wusste. Das kann etwa bei unvollständig übermittelten Belegen oder einer fehlerhaften Zuordnung von Einnahmen streitig sein.
Daneben erfasst § 378 AO unter seinen Voraussetzungen eine leichtfertige Steuerverkürzung als Ordnungswidrigkeit. Vorsatz, Leichtfertigkeit und ein nicht vorwerfbarer Fehler dürfen nicht gleichgesetzt werden. Für die Verteidigung hat diese Unterscheidung unmittelbare Bedeutung. Die Behauptung, der Steuerberater habe alles erledigt, klärt die eigene Verantwortung ebenso wenig wie der pauschale Vorwurf, jede unrichtige Erklärung müsse absichtlich falsch gewesen sein.

Nicht erklärte Mieteinnahmen und Nebeneinkünfte

Nicht nur Unternehmer sind von Steuerstrafverfahren betroffen. Auch nicht erklärte Mieteinnahmen oder Einnahmen aus einem Nebenjob können zu Ermittlungen führen. Oft meint der Betroffene, dass sich die Sache durch eine Nachzahlung erledigen lasse. Das reicht für die strafrechtliche Prüfung nicht aus. Es muss geklärt werden, welche Jahre betroffen sind, welche Erklärungen abgegeben wurden und was der Steuerpflichtige damals wusste. Bewahren Sie Mietverträge, Abrechnungen und den Schriftverkehr mit Ihrem Steuerberater auf. Erklären Sie gegenüber den Ermittlungsbehörden nicht vorschnell, weshalb eine Einnahme nicht angegeben wurde.
Ein Beispiel: Nach mehreren Jahren fällt auf, dass Unterlagen über Mieteinnahmen nicht an den Steuerberater weitergegeben wurden. Nun muss geklärt werden, welche Jahre betroffen sind, welche Erklärungen abgegeben wurden und wann der Fehler erkannt wurde. Eine Berichtigung nur des zuletzt betroffenen Jahres kann die übrigen Fragen offenlassen. Lassen Sie deshalb Umfang und Art der erforderlichen Korrektur zeitnah prüfen.

Umsatzsteuer und unzutreffende Betriebsausgaben

Bei Unternehmen kann sich ein Vorwurf auf einzelne Rechnungen, Vorsteuerbeträge oder Umsatzsteuervoranmeldungen beziehen. Auch Ausgaben, denen angeblich keine tatsächliche Leistung zugrunde liegt, werden untersucht. Dann müssen Leistung, Rechnung, Zahlung und die Kenntnis der verantwortlichen Person nachvollziehbar zusammengeführt werden. Eine auffällige Rechnung allein beantwortet nicht sämtliche strafrechtlichen Fragen.
Ein praktisches Beispiel ist eine Fremdleistung, die zwar bezahlt wurde, deren tatsächlicher Umfang später bestritten wird. Für die Aufarbeitung können Angebote, Arbeitsnachweise, Lieferunterlagen und die Kommunikation mit dem Auftragnehmer wichtig sein. Bei Umsatzsteuer ist zusätzlich zwischen verschiedenen Zeiträumen und Erklärungen zu unterscheiden. Wir prüfen, welche Vorgänge tatsächlich Gegenstand des Strafverfahrens sind, statt den gesamten Prüfungsbericht ungeprüft als persönliche Schuldzuweisung zu übernehmen.

Betriebsprüfung, Kassenführung und Schätzungen

Bei Bargeldbetrieben stehen häufig Kassenaufzeichnungen, Belege und die Plausibilität erklärter Umsätze im Mittelpunkt. Eine Prüfung kann zu Beanstandungen führen, ohne dass damit jede strafrechtliche Schlussfolgerung bereits feststeht. Wir prüfen, auf welcher Grundlage Beträge ermittelt wurden und welche Annahmen in eine Berechnung eingeflossen sind. Formale Mängel und tatsächliche Einnahmen müssen sorgfältig auseinandergehalten werden.
Hilfreich können Unterlagen über Öffnungszeiten, Wareneinkauf, Personalbesetzung und besondere Betriebsabläufe sein. Beispielsweise kann ein außergewöhnlicher Zeitraum durch Umbau, Krankheit oder saisonale Besonderheiten geprägt gewesen sein. Ob solche Umstände die Berechnung beeinflussen, ist konkret zu prüfen. Allgemeine Behauptungen über schwierige wirtschaftliche Verhältnisse genügen dafür meist nicht. Eine geordnete Dokumentation erleichtert es, strittige Annahmen sachlich zu überprüfen und mögliche Rechenfehler zu erkennen.

Steuerverfahren und Strafverfahren

Ein Steuerbescheid beantwortet die Frage, welche Steuer festgesetzt wird. Ein Strafverfahren untersucht die persönliche strafrechtliche Verantwortlichkeit. Beide Verfahren können denselben wirtschaftlichen Vorgang betreffen, haben jedoch unterschiedliche Funktionen. Wer nur auf die Höhe der Nachzahlung schaut, übersieht möglicherweise Fragen des Vorsatzes, der Zuständigkeit und der Beweisbarkeit.
Für Betroffene hat das praktische Bedeutung. Ein Rechtsbehelf gegen einen Steuerbescheid und eine Reaktion auf einen strafrechtlichen Vorwurf müssen zusammenpassen. Dabei sind jeweils eigene Termine und Anforderungen zu beachten. Eine Vereinbarung über steuerliche Berechnungen sollte nicht ungeprüft als vollständige Erledigung aller strafrechtlichen Fragen verstanden werden. Legen Sie Ihrer Verteidigung deshalb sämtliche Schreiben vor, auch wenn sie von unterschiedlichen Stellen kommen und zunächst nur lose miteinander zusammenzuhängen scheinen.

Voraussetzungen und Grenzen einer Selbstanzeige

Eine Selbstanzeige nach § 371 AO kann unter engen gesetzlichen Voraussetzungen strafbefreiend wirken. Sie verlangt grundsätzlich eine vollständige Berichtigung innerhalb des gesetzlich bestimmten Umfangs; außerdem dürfen keine einschlägigen Ausschlussgründe vorliegen. Auch Zahlungen können Voraussetzung sein. Eine Teiloffenlegung einzelner Vorgänge oder eine bloße Ankündigung, später Unterlagen nachzureichen, ist deshalb keine verlässliche Lösung.
Ob eine Selbstanzeige noch möglich und sinnvoll ist, muss vor ihrer Abgabe geprüft werden. Dabei kommt es unter anderem darauf an, was die Behörden bereits wissen, welche Maßnahmen bekannt gegeben wurden und welche Sachverhalte vollständig erfasst werden müssen. Der zeitliche Druck kann hoch sein. Trotzdem ist ein unvollständiger Schnellschuss gefährlich. Beauftragen Sie zeitnah eine auf den konkreten Sachverhalt ausgerichtete anwaltliche Vertretung und stellen Sie die verfügbaren Daten geordnet zusammen, statt selbst eine vermeintlich sichere Erklärung an das Finanzamt zu schicken.
Die Angaben nach § 371 AO müssen grundsätzlich alle unverjährten Steuerstraftaten der jeweiligen Steuerart, mindestens aber die letzten zehn Kalenderjahre erfassen. Zu den möglichen Sperrgründen gehören unter anderem eine bekannt gegebene Prüfungsanordnung in ihrem gesetzlichen Umfang, die Bekanntgabe eines Straf- oder Bußgeldverfahrens sowie eine bereits entdeckte Tat unter den weiteren gesetzlichen Voraussetzungen. Für bestimmte Anmeldungen bestehen Sonderregeln. Eine angekündigte Betriebsprüfung sollte deshalb Anlass für eine sofortige individuelle Prüfung sein.

Berichtigungspflicht bei nachträglich erkannten Fehlern

Erkennt ein Steuerpflichtiger nachträglich vor Ablauf der Festsetzungsfrist, dass eine von ihm oder für ihn abgegebene Erklärung unrichtig oder unvollständig ist und es dadurch zu einer Steuerverkürzung kommen kann oder bereits gekommen ist, ist er nach § 153 Absatz 1 AO zur unverzüglichen Anzeige und erforderlichen Richtigstellung verpflichtet. Die konkrete Pflicht und ihr Umfang müssen anhand der gesetzlichen Voraussetzungen geprüft werden. Eine Berichtigung nach § 153 AO ist jedoch nicht automatisch mit einer strafbefreienden Selbstanzeige gleichzusetzen. Die Ausgangslage muss rechtlich eingeordnet werden.
Warten Sie bei einem erkannten Fehler nicht einfach auf die nächste Prüfung. Halten Sie fest, wann der Fehler entdeckt wurde, wie er entstanden sein könnte und welche Unterlagen die Korrektur ermöglichen. Diese Informationen sind für die Verteidigung wesentlich. Ob die ursprüngliche Erklärung vorsätzlich, leichtfertig oder ohne vorwerfbares Verhalten falsch war, kann unterschiedliche Folgen haben. Dabei kommt es auf den Inhalt des Schreibens und den tatsächlichen Ablauf an. Die Überschrift allein ist nicht entscheidend.

Nachzahlung und finanzielle Folgen

Auch wenn Steuern nachgezahlt werden, ist ein bereits bestehender Strafvorwurf nicht automatisch erledigt. Eine Zahlung kann für die weitere Behandlung des Verfahrens wichtig sein; ihre Bedeutung hängt aber von der jeweiligen Situation ab. Bei einer Selbstanzeige gelten zusätzlich eigene Anforderungen an Vollständigkeit, Verfahrensstand und Zahlung.
Für Betroffene ist eine genaue Übersicht sinnvoll: Welche Beträge stehen fest, welche Berechnungen werden bestritten und welche Fristen laufen unabhängig vom Strafverfahren. Die Verteidigung muss diese Fragen zusammenführen. Ein vorschnelles Anerkennen der gesamten Forderung kann genauso problematisch sein wie das Übersehen einer laufenden steuerlichen Frist.

Zusammenarbeit mit dem Steuerberater

Der Steuerberater kennt häufig Buchhaltung, Erklärungen und die wirtschaftlichen Besonderheiten des Unternehmens. Die Strafverteidigung konzentriert sich zusätzlich auf persönliche Verantwortlichkeit, Beweisfragen und Verfahrensstrategie. Beide Perspektiven können sich ergänzen. Voraussetzung ist eine klare Abstimmung darüber, welche Informationen benötigt werden und wer gegenüber welcher Stelle kommuniziert.
Besprechen Sie dabei auch, welche Personen eigene Risiken haben könnten. Ein Geschäftsführer, ein Mitarbeiter und ein externer Berater müssen nicht dieselben Interessen verfolgen. Die gemeinsame Aufarbeitung sollte deshalb nicht mit einer ungeprüften gemeinsamen Vertretung verwechselt werden. Für die Übernahme der Verteidigung sind bereits versandte Stellungnahmen besonders wichtig. Nur wenn bekannt ist, was bisher erklärt wurde, lässt sich das weitere Vorgehen konsistent und nachvollziehbar planen.
Wir prüfen jede betroffene Steuerart und jeden Zeitraum anhand der Erklärungen, Belege und Berechnungen. Dabei untersuchen wir sowohl den behaupteten Betrag als auch Ihre persönliche Kenntnis und Zuständigkeit. Bei Schätzungen müssen die Annahmen nachvollziehbar sein. Bei mehreren Verantwortlichen ist zu klären, wer Daten bereitgestellt, Erklärungen geprüft und Entscheidungen getroffen hat.
Die Aktenprüfung bildet die Grundlage für Stellungnahmen gegenüber den Strafverfolgungsbehörden. Mit Ihrem Steuerberater stimmen wir erforderliche Korrekturen und die Behandlung der Steuerbescheide ab. Eine laufende Betriebsprüfung, eine Durchsuchung oder ein bereits bekannt gegebenes Strafverfahren sollte deshalb bei der Mandatsanfrage ausdrücklich genannt werden. Unterlagen und Buchführungsdaten dürfen nicht nachträglich verändert werden.

Unsere Leistungen im Überblick

Prüfung jeder Steuerart und jedes Zeitraums anhand von Erklärungen, Belegen und Berechnungen

Abgrenzung von Vorsatz, Leichtfertigkeit und nicht vorwerfbarem Fehler

Begleitung bei Betriebsprüfung, Schätzung und Durchsuchung

Abstimmung mit Ihrem Steuerberater

Lindner ageno Rechtsanwalts GmbH & Co. KG

Unsere Kanzlei besteht aus 4 Rechtsanwälten mit den Schwerpunkten im Strafrecht (nur Strafverteidigung, keine Geschädigtenvertretung), Handels- und Gesellschaftsrecht, Arbeitsrecht und Vertragsrecht.

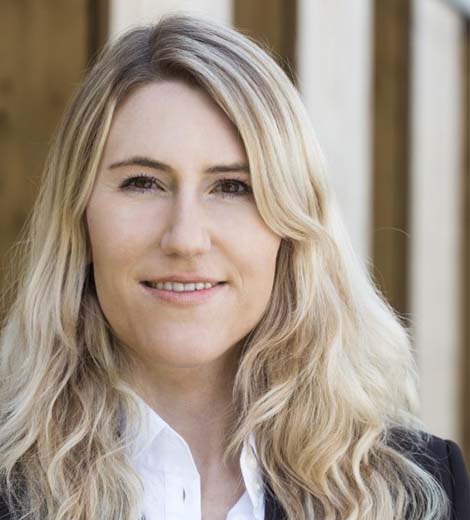
Frau Rechtsanwältin Stefanie Lindner war 10 Jahre lang im Leistungssport aktiv und auf nationaler Ebene sehr erfolgreich. Aus dieser Zeit weiß sie, dass nur Erfolge zählen. So ist es auch in der Rechtsberatung. Wir versuchen, unseren Mandanten immer einen echten Mehrwert durch unsere Vertretung zu bieten. Unsere Anwälte denken wie Profisportler. Sie wollen erfolgreich sein. Ist für den Mandanten kein Erfolg zu erzielen, nehmen wir das Mandant gar nicht erst an.
Stefanie Lindner

Fallbeispiele

Steuerstrafverfahren – Asia Restaurant – Steuerhinterziehung

Dem Mandanten wurde vorgeworfen, Steuern in Höhe von über 800.000 Euro über 5 Jahre verkürzt zu haben. Durch monatelange Verhandlungen mit der Steuerfahndung konnte der strafrechtliche Vorwurf auf 230.000 Euro reduziert werden. Der Mandant erhielt eine Bewährungsstrafe von 1 Jahr und eine Geldauflage in Höhe von 4.500 Euro.

Steuerstrafverfahren – Transportunternehmen – Steuerhinterziehung

Bei unserem Mandanten fand eine Betriebsprüfung statt. Im Rahmen der Prüfung wurd eine Steuerstrafverfahren gegen den Mandanten eingeleitet. Er soll innerhalb von 3 Jahren gut 94.000 Euro an Einkommen-, Umsatz- und Gewerbesteuer hinterzogen haben. Ich habe mit der Bußgeld- und Strafsachenstelle des Finanzamts verhandelt und konnte erreichen, dass vom Strafverfahren ins Ordnungswidrigkeitenverfahren gewechselt wurde. Dies war bereits ein großer Erfolg. Nachdem die Geldbuße noch auf 2.700 Euro reduziert werden konnte, war die Freude beim Mandanten noch größer!

Steuerstrafverfahren – Handel mit Elektroartikeln – Steuerhinterziehung

Unser Mandant hat nebenberuflich mit Elektroartikeln gehandelt. Im Rahmen der Betriebsprüfung hatte der Mandant an den Kontoauszügen Änderungen vorgenommen, die der Prüferin aufgefallen sind. Daraufhin wurde ein Steuerstrafverfahren gegen unseren Mandanten eingeleitet. Die Prüferin schätzte die Einnahmen des Mandanten. Dies führte zu einem steuerlichen Mehrergebnis von knapp 30.000 Euro. Dennoch konnten wir erreichen, dass vom Strafverfahren ins Bußgeldverfahren gewechselt wurde. Der Mandat musste eine Geldbuße von 500 Euro bezahlen.

Steuerstrafverfahren – Handel mit Tuningteilen – Steuerhinterziehung

Im Rahmen der Betriebsprüfung stellte die Prüferin fest, dass Zahlungseingänge auf dem gemischt genutzten Konto unseres Mandanten vorhanden waren, die bisher nicht erklärt wurden und die er kaum widerlegen konnte. Die Rechnungen wurden zum Teil falsch geschrieben. Rechnungen über Autoteile aus dem Ausland fehlten. Über die vereinnahmten Bargelder lagen keine geordneten Aufzeichnungen vor. Es wurde ein Strafverfahren gegen unseren Mandanten eingeleitet. Er soll ca. 23.000 Euro Steuern hinterzogen haben.  Wir haben gegenüber der Bußgeld- und Strafsachenstelle Stellung genommen. Daraufhin wurde das Strafverfahren eingestellt und ins Bußgeldverfahren gewechselt. Der Mandant erhielt ein Bußgeld von 800 Euro.

Fragen & Antworten

Häufige Fragen zum Steuerstrafrecht

Ist jede Steuernachzahlung eine Steuerhinterziehung?

Nein. Steuerhinterziehung nach § 370 AO setzt vorsätzliches Verhalten voraus; ein Fehler in der Erklärung reicht dafür nicht aus. Eine leichtfertige Steuerverkürzung ist nach § 378 AO unter seinen Voraussetzungen eine Ordnungswidrigkeit. Vorsatz, Leichtfertigkeit und ein nicht vorwerfbarer Fehler dürfen nicht gleichgesetzt werden.
Der Grundtatbestand sieht Geldstrafe oder Freiheitsstrafe bis zu fünf Jahren vor; für besonders schwere Fälle gilt ein höherer Strafrahmen. Eine konkrete Strafe lässt sich nicht seriös allein aus dem Nachzahlungsbetrag berechnen. Es kommt auch auf die einzelnen Taten, den Vorsatz und die persönlichen Umstände an.
Unter engen Voraussetzungen nach § 371 AO ja. Die Angaben müssen grundsätzlich alle unverjährten Steuerstraftaten der jeweiligen Steuerart, mindestens aber die letzten zehn Kalenderjahre erfassen, und es dürfen keine Sperrgründe vorliegen, etwa eine bekannt gegebene Prüfungsanordnung. Lassen Sie eine Selbstanzeige vor der Abgabe prüfen – eine Teiloffenlegung ist keine verlässliche Lösung.
Nach § 153 AO sind Sie zur unverzüglichen Anzeige und erforderlichen Richtigstellung verpflichtet, wenn es dadurch zu einer Steuerverkürzung kommen kann oder gekommen ist. Eine solche Berichtigung ist jedoch nicht automatisch eine strafbefreiende Selbstanzeige. Halten Sie fest, wann und wie Sie den Fehler entdeckt haben.
Nicht automatisch. Eine Zahlung kann für die weitere Behandlung des Verfahrens wichtig sein, ein bereits bestehender Strafvorwurf ist damit aber nicht erledigt. Steuerverfahren und Strafverfahren haben unterschiedliche Funktionen und eigene Fristen.

Steuerstrafrecht in Passau und Umgebung

Das Steuerstrafrecht betreut Kanzleiinhaberin Stefanie Lindner an unserem Kanzleisitz in Passau. Wir vertreten Privatpersonen, Selbstständige und Geschäftsführer aus der Stadt und der Region im Umkreis von bis zu 200 Kilometern, beispielsweise aus Vilshofen an der Donau, Pocking, Deggendorf, Freyung, Grafenau, dem Rottal, Regensburg, Straubing, Burghausen und München.

Stand: November 2026

Steuerfahndung, Betriebsprüfung oder Selbstanzeige?

Wir prüfen Ihre Situation und stimmen das Vorgehen mit Ihrem Steuerberater ab.